Setelah memahami larangan riba, muncul pertanyaan praktis: bagaimana cara berbisnis dan mengembangkan harta tanpa bunga? Islam menyediakan banyak akad yang adil, di antaranya mudharabah dan musyarakah. Keduanya berlandaskan kerja sama dan pembagian risiko, bukan keuntungan pasti yang dibebankan kepada satu pihak. Artikel ini memperkenalkan konsep kedua akad tersebut, rukun dan syaratnya, serta perbedaannya dengan sistem bunga.
Kewajiban Menepati Akad
Semua akad dalam Islam berdiri di atas prinsip menepati janji dan kesepakatan. Allah berfirman:
Tingkatkan Konversi Bisnis Anda
Solusi iklan digital yang efektif dan terjangkau. Jangkau audiens yang tepat dengan teknologi cerdas.
يَا أَيُّهَا الَّذِينَ آمَنُوا أَوْفُوا بِالْعُقُودِ
Yaa ayyuhal-ladziina aamanuu awfuu bil-‘uquud.
Artinya: “Wahai orang-orang yang beriman, penuhilah akad-akad itu.”
QS. Al-Ma’idah [5]: 1 (potongan)
Nabi ﷺ juga menegaskan bahwa kaum Muslimin terikat dengan syarat-syarat yang mereka sepakati, selama tidak menghalalkan yang haram atau mengharamkan yang halal:
الْمُسْلِمُونَ عَلَىٰ شُرُوطِهِمْ إِلَّا شَرْطًا حَرَّمَ حَلَالًا أَوْ أَحَلَّ حَرَامًا
Al-muslimuuna ‘alaa syuruuthihim illaa syarthan harrama halaalan aw ahalla haraamaa.
Artinya: “Kaum Muslimin terikat dengan syarat-syarat mereka, kecuali syarat yang mengharamkan yang halal atau menghalalkan yang haram.”
HR. Abu Dawud dan At-Tirmidzi (dinilai hasan oleh sebagian ulama)
Akad Mudharabah
Pengertian
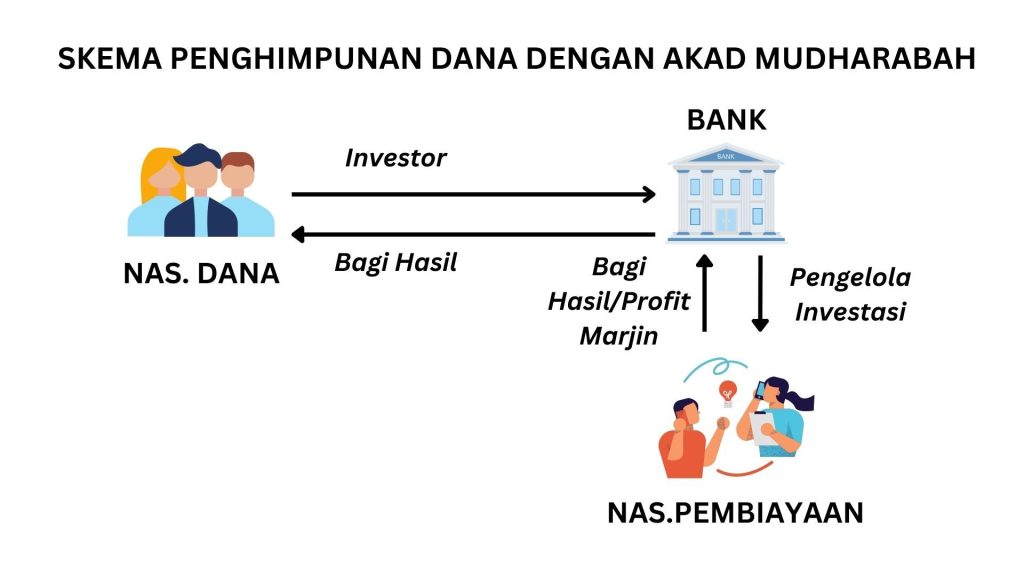
Mudharabah adalah kerja sama antara pemilik modal (shahibul mal) dan pengelola usaha (mudharib). Pemilik modal menyerahkan dana, sedangkan pengelola menyumbangkan tenaga dan keahlian. Keuntungan dibagi sesuai nisbah (persentase) yang disepakati di awal, misalnya 60:40.
Rukun dan syarat
- Dua pihak yang berakad: pemilik modal dan pengelola, keduanya cakap hukum.
- Modal yang jelas jumlah dan bentuknya, dan diserahkan kepada pengelola.
- Usaha yang halal dan jelas jenisnya.
- Nisbah keuntungan yang jelas, berupa persentase dari keuntungan, bukan jumlah tetap dan bukan persentase dari modal.
- Ijab qabul yang jelas, baik tertulis maupun lisan.
Pembagian untung dan rugi
Prinsip dasarnya: keuntungan dibagi sesuai nisbah, dan kerugian finansial ditanggung oleh pemilik modal, sementara pengelola menanggung kerugian berupa waktu dan tenaga yang telah dicurahkan. Pengelola baru menanggung kerugian bila terbukti lalai, menyalahi kesepakatan, atau berbuat curang. Inilah yang membedakan mudharabah dari pinjaman berbunga: dalam pinjaman, pemberi pinjaman menuntut tambahan pasti tanpa menanggung risiko usaha, padahal keuntungan hanya halal bila disertai risiko dan tanggung jawab. Kaidah ini berkaitan dengan pembahasan riba dan jenis-jenisnya.
Contoh sederhana
Ahmad memiliki modal Rp50 juta dan menyerahkannya kepada Budi, seorang pedagang berpengalaman, dengan nisbah 70:30 untuk Ahmad dan Budi. Setelah setahun usaha untung Rp20 juta. Ahmad menerima Rp14 juta dan Budi Rp6 juta. Jika usaha rugi karena kondisi pasar tanpa kelalaian Budi, kerugian modal ditanggung Ahmad, sedangkan Budi kehilangan jerih payahnya.
Tingkatkan Konversi Bisnis Anda
Solusi iklan digital yang efektif dan terjangkau. Jangkau audiens yang tepat dengan teknologi cerdas.
Akad Musyarakah
Musyarakah (syirkah) adalah kerja sama beberapa pihak yang sama-sama menyertakan modal dan, biasanya, tenaga dalam suatu usaha. Keuntungan dibagi sesuai kesepakatan dan kerugian ditanggung sesuai porsi modal masing-masing. Dalil umum kerja sama dan peringatan terhadap sikap curang terdapat dalam firman Allah:
وَإِنَّ كَثِيرًا مِنَ الْخُلَطَاءِ لَيَبْغِي بَعْضُهُمْ عَلَىٰ بَعْضٍ إِلَّا الَّذِينَ آمَنُوا وَعَمِلُوا الصَّالِحَاتِ وَقَلِيلٌ مَا هُمْ
Wa inna katsiiran minal-khulathaa-i layabghii ba’dhuhum ‘alaa ba’dhin illal-ladziina aamanuu wa ‘amilush-shaalihaati wa qaliilum maa hum.
Artinya: “Dan sungguh, kebanyakan dari orang-orang yang berserikat itu sebagian mereka berbuat zalim kepada sebagian yang lain, kecuali orang-orang yang beriman dan mengerjakan kebajikan; dan hanya sedikitlah mereka itu.”
QS. Shad [38]: 24 (potongan)
Ayat ini mengingatkan bahwa kerja sama usaha rawan sengketa, sehingga kejujuran dan akad yang jelas sangat penting. Kejujuran sebagai pondasi muamalah dibahas dalam jujur dan amanah.
Syarat dan ketentuan
- Setiap mitra menyertakan modal, bisa berupa uang atau aset yang dinilai jelas.
- Setiap mitra berhak ikut mengelola, atau menyepakati siapa yang memegang manajemen.
- Keuntungan dibagi sesuai nisbah yang disepakati; kerugian sesuai porsi modal.
- Usaha halal dan tidak mengandung unsur gharar, riba, maupun maysir.
- Setiap mitra memegang amanah dan tidak boleh berkhianat.
Perbedaan Mudharabah dan Musyarakah
| Aspek | Mudharabah | Musyarakah |
|---|---|---|
| Modal | Dari satu pihak (shahibul mal) | Dari seluruh mitra |
| Pengelolaan | Hanya oleh mudharib | Oleh semua atau sebagian mitra |
| Kerugian | Ditanggung pemilik modal (kecuali lalai) | Ditanggung sesuai porsi modal |
| Keuntungan | Sesuai nisbah | Sesuai nisbah yang disepakati |
Akad Syariah Lain yang Sering Dijumpai
- Murabahah: jual beli dengan margin keuntungan yang diketahui dan disepakati kedua pihak, banyak dipakai untuk pembiayaan rumah atau kendaraan.
- Ijarah: sewa menyewa manfaat barang atau jasa dengan imbalan yang jelas.
- Salam: pembelian barang dengan pembayaran di muka dan penyerahan di kemudian hari dengan spesifikasi yang jelas.
- Istishna’: pemesanan pembuatan barang dengan spesifikasi tertentu.
- Wakalah: pemberian kuasa kepada pihak lain untuk melakukan suatu tindakan.
- Qardhul hasan: pinjaman kebajikan tanpa tambahan; lihat utang piutang dan gadai.
Penerapan di Lembaga Keuangan Syariah
Banyak bank dan koperasi syariah menggunakan akad-akad ini dalam produknya, misalnya tabungan mudharabah, pembiayaan usaha dengan musyarakah, dan pembiayaan kepemilikan rumah dengan murabahah. Di Indonesia, Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI) menerbitkan fatwa yang menjadi acuan. Namun sebagai konsumen, tetap perlu teliti: baca akad, tanyakan nisbah dan biaya, dan pastikan akad dan praktiknya sesuai. Bila ragu, konsultasikan kepada Dewan Pengawas Syariah atau ulama yang berkompeten.
Tips bagi Pelaku Usaha
- Tuliskan seluruh kesepakatan, termasuk nisbah, jangka waktu, dan mekanisme pelaporan.
- Laporkan hasil usaha secara transparan dan berkala.
- Pisahkan keuangan pribadi dan usaha.
- Sisihkan zakat bila telah mencapai nisab; lihat zakat fitrah dan zakat mal.
- Pelajari dasar-dasar jual beli dalam syarat sah jual beli.
Penutup
Mudharabah dan musyarakah menunjukkan bahwa Islam menawarkan sistem ekonomi yang menumbuhkan kerja sama, keadilan, dan keberkahan. Tantangannya ada pada kejujuran dan keterbukaan pelaku. Telusuri pembahasan lain di kategori Kontrak, dan baca juga hukum dropship, reseller, dan affiliate sebagai contoh penerapan akad pada bisnis masa kini.